보험 접수는 어떤 순서로 하나요?
- 가입 여부를 확인합니다. 화재보험, 주택 관련 보험, 자동차보험 특약 등에 일상생활배상책임이 들어 있는 경우가 있습니다. 증권이나 보험사 앱에서 확인합니다.
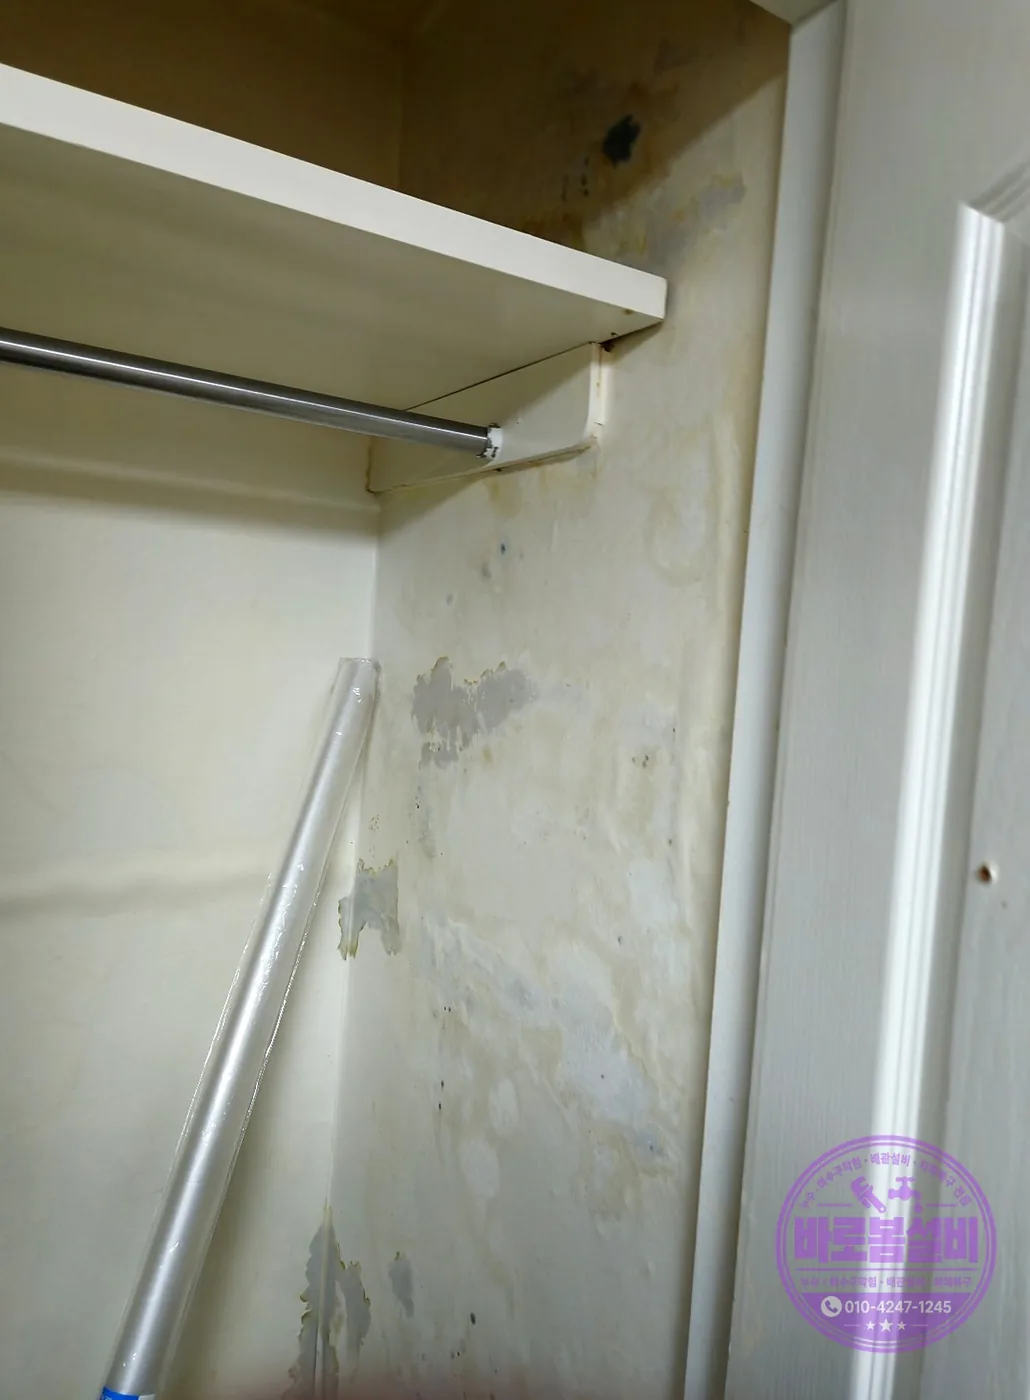
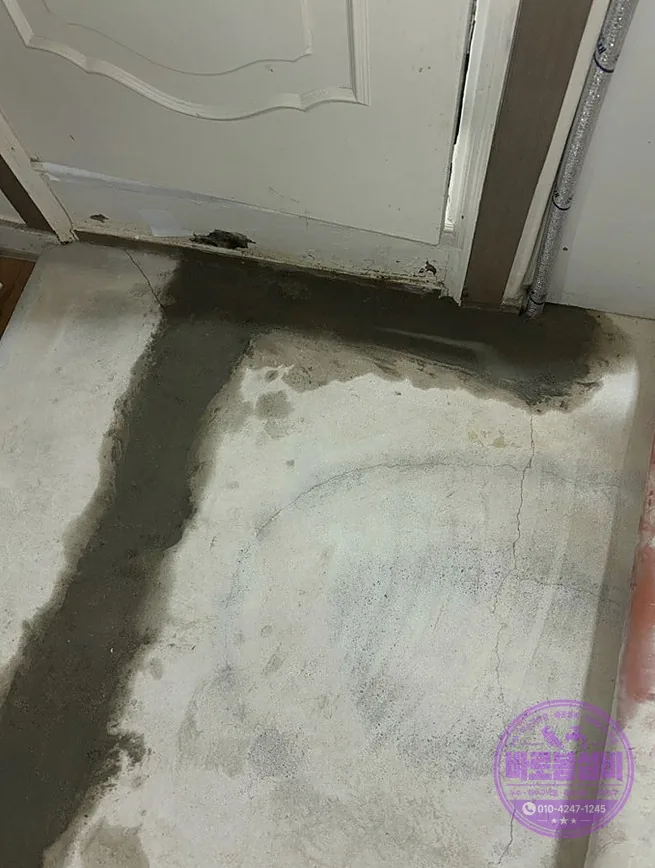
- 피해 사진과 영상을 남깁니다. 아랫집 천장·벽 피해와 윗집 원인 위치를 모두 기록합니다.
- 누수 원인을 확인하고 결과 자료를 받아 둡니다.
- 보험사에 사고를 접수합니다. 접수 전에 필요한 서류를 먼저 물어보면 헛걸음이 줄어듭니다.
- 복구 견적을 받아 제출합니다. 도배, 장판, 조명 등 피해 항목별 견적이 필요한 경우가 많습니다.
준비하면 좋은 서류
- 피해 부위 사진·영상(촬영 날짜 포함)
- 누수 원인 위치가 보이는 사진 또는 탐지 결과 자료
- 누수 수리 내역(작업 내용과 날짜가 적힌 서류)
- 피해 복구 견적서
- 신분증과 가입 증권 정보
내 집 배관 수리비도 보험에서 나오나요?
일반적으로 배상책임보험은 남에게 입힌 피해(아랫집 복구비)를 보상하는 성격이고, 자기 집 배관을 고치는 수리비는 보상 대상이 아닌 경우가 많습니다. 보험 종류와 약관에 따라 다르므로 접수할 때 보험사에 두 가지를 구분해서 물어보세요.
하지 말아야 할 것
- 보험사에 알리기 전에 복구를 모두 끝내는 것. 증빙이 부족해 처리가 어려워질 수 있습니다.
- 업체의 말만 믿고 보험 처리를 단정하는 것. 적용 여부는 보험사가 약관과 사고 내용으로 판단합니다.
- 사진 없이 말로만 상황을 설명하는 것.
이 글은 일반적인 설명이며 보험 지급을 보장하지 않습니다
정확한 보상 가능 여부는 가입한 보험사의 약관과 심사에 따라 결정됩니다. 수리 내역과 피해 범위 정리가 필요하면 바로봄이 탐지·수리 기록과 복구 견적을 함께 준비해 드립니다.
자주 묻는 질문
보험 접수 전에 수리부터 해도 되나요?
물이 계속 새는 상황이면 원인 수리는 먼저 해야 합니다. 다만 수리 전후 사진과 작업 내역서를 꼭 남기고, 피해 복구(도배·마감)는 보험사에 알린 뒤 진행하는 편이 안전합니다.
윗집이 보험이 없다고 하면 어떻게 하나요?
원인 세대와 직접 협의하게 됩니다. 탐지 결과와 피해 사진, 복구 견적서를 정리해 두면 협의 근거가 되고, 합의가 어려우면 관리사무소나 전문가와 상의하세요.
더 자세한 설명과 현장 사례는 바로봄설비 네이버 블로그에서 이어서 볼 수 있습니다.